Data Center Brasil: Guia Estratégico para Decisões em 2026
Data Center no Brasil: Como Decidir Entre Energia, Redata e Densidade para IA
O mercado brasileiro de data centers vive em 2026 o seu momento mais intenso. Segundo a JLL, o primeiro semestre recebeu 106 MW de nova capacidade, com outros 134 MW previstos até dezembro. O investimento estimado é de cerca de US$ 8 bilhões.
Para o gestor de TI, essa notícia tem dois lados. A oferta cresce, mas a demanda de hyperscalers e de projetos de IA cresce junto, e a vacância nacional está em apenas 4%. Escolher onde hospedar a infraestrutura crítica deixou de ser uma decisão de compras e virou decisão de estratégia.
Esperar tem custo real. Capacidade pré-locada, gargalos de conexão elétrica e um novo regime tributário ainda em regulamentação mudam o jogo. Neste guia, analisamos o cenário, os riscos, os fundamentos técnicos, a implementação, as práticas avançadas e as métricas que sustentam uma boa decisão.
O problema estratégico: a demanda corre mais rápido que a infraestrutura
O relatório Data Center Brasil 2026, da JLL, mostra que o setor cresce em média 15% ao ano e já é seis vezes maior que em 2012. Mesmo assim, 56% do novo estoque em construção já está pré-locado. Na prática, boa parte da capacidade é vendida antes de ficar pronta.
Quem puxa esse movimento são os hyperscalers. A JLL aponta que a capacidade alugada por eles cresceu 64% desde 2025. Uma empresa que precisa de 500 kW a 2 MW disputa espaço, direta ou indiretamente, com compradores de dezenas de megawatts.
Mapa da capacidade: concentração e novos polos
São Paulo segue como principal hub do país e da América Latina, com 38% da capacidade em MW do Brasil, concentrada em Capital/Barueri e Campinas. Segundo a JLL, Capital/Barueri tinha 316 MW em operação no primeiro semestre, Campinas 269 MW, Rio de Janeiro 73 MW e Fortaleza 19 MW.
Fortaleza é o polo emergente. A cidade tem 227 MW em construção, em sua maior parte pré-locados a uma grande empresa de tecnologia chinesa. A vantagem do Ceará está na combinação de cabos submarinos e energia renovável abundante.
Os números variam conforme a metodologia de cada consultoria, como mostra a tabela abaixo. O ponto comum é a trajetória: crescimento forte e concentração geográfica.
| Fonte | Métrica | Valor |
|---|---|---|
| JLL (2026) | Entregas no 1º semestre / previstas até dezembro | 106 MW / 134 MW |
| CBRE (1T 2026) | Capacidade instalada em São Paulo | 536,7 MW |
| Brasscom (2024) | Potência instalada nacional | 843 MW |
Consequências da inação: o custo de esperar
Com vacância de 4% e mais da metade do estoque futuro já comprometido, adiar a decisão reduz as opções de localização, de densidade e de prazo. Quem entra tarde costuma aceitar o que sobrou, e não o que o projeto exigia. É o custo de oportunidade mais difícil de recuperar.
Há também o risco operacional. O Annual Outage Analysis 2026, do Uptime Institute, indica que 57% dos respondentes tiveram a última grande falha custando mais de US$ 100 mil, e um em cada cinco relatou prejuízo acima de US$ 1 milhão. A energia segue como principal causa de interrupções relevantes.
Existe ainda a dimensão da soberania. O governo estima que cerca de 60% dos dados dos brasileiros estão armazenados fora do país, segundo a ABES. Para setores regulados, como saúde, finanças e setor público, depender de infraestrutura no exterior amplia o risco jurídico e de latência.
Por fim, a desvantagem competitiva. Concorrentes que garantirem capacidade com energia firme e conectividade redundante terão base para escalar IA e analytics antes. Quem não garantir ficará limitado pela infraestrutura, e não pela estratégia.
Fundamentos da solução: energia, conectividade e geografia
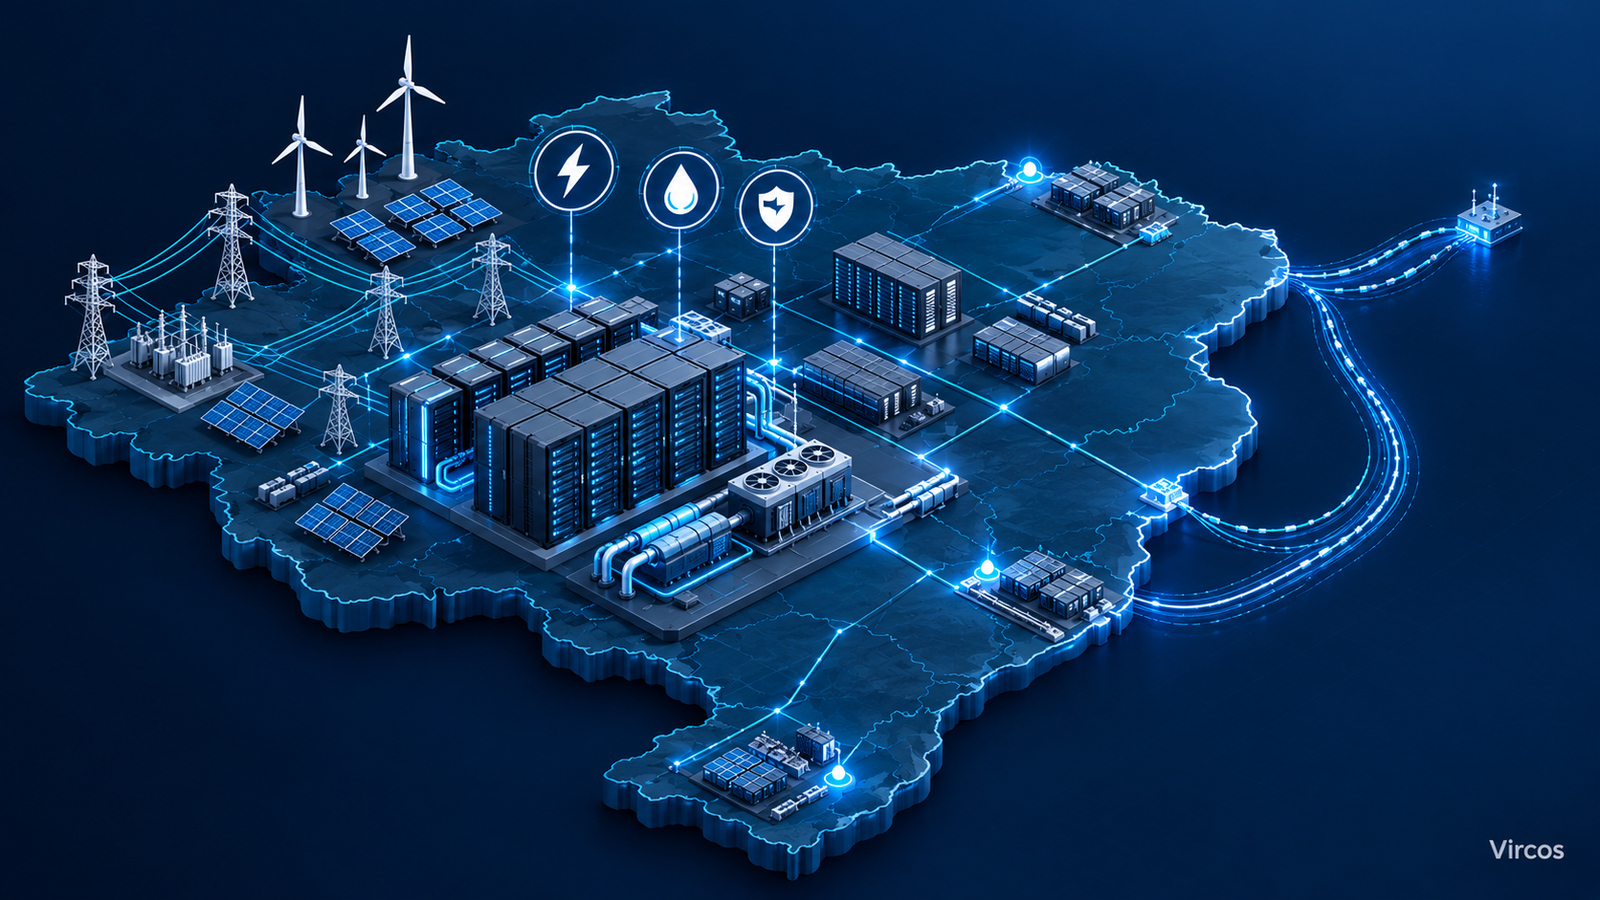
Um data center depende de três pilares: potência disponível, conectividade e local adequado. No Brasil, o pilar crítico é o primeiro, mas não pela falta de geração. O gargalo está em levar a energia até o ponto de consumo.
O gargalo da rede de transmissão
O Ministério de Minas e Energia registrou 52 solicitações de conexão de data centers à rede básica até junho de 2026. Se todos os projetos obtiverem parecer favorável do ONS, a demanda pode chegar a 13,2 GW até 2035. A projeção do mercado costuma ser mais conservadora que a dos pedidos, e o próprio MME ressalva que nem tudo será construído.
Para disciplinar a fila, o decreto 12.772/2025 criou a Política Nacional de Acesso ao Sistema de Transmissão (PNAST). Em 6 de outubro de 2026, o primeiro processo competitivo alocou 228 MW em São Paulo a três projetos, entre sete participantes que somavam 451 MW de demanda habilitada. A partir de 2027, o ONS realizará duas temporadas de acesso por ano.
Segundo análise da Datacenter Dynamics, um data center pode ser implantado em cerca de três anos, enquanto certos reforços de transmissão levam até cinco. Esse descompasso de prazos define o cronograma de qualquer projeto de grande porte.
Consumo e recursos: o que dizem os números
Segundo estudo da Brasscom, os data centers responderam por 1,7% do consumo elétrico do país em 2024 (8,2 TWh), com projeção de 3,6% (27,3 TWh) em 2029. A mesma entidade estima o uso de água do setor em 0,008% do total nacional em 2024. Como a Brasscom representa empresas do setor, vale cruzar esses dados com análises independentes, especialmente em regiões sob estresse hídrico.
Implementação estratégica: Redata, arquitetura e pontos de falha
Em 15 de setembro de 2026, foi sancionada sem vetos a Lei 15.504/2026, que institui o Redata. O regime suspende por cinco anos o Imposto de Importação, o PIS/Cofins, o PIS/Cofins-Importação e o IPI na compra de equipamentos para data centers. Cumpridas as condições, a suspensão pode virar isenção definitiva.
Em contrapartida, as empresas devem usar energia limpa ou renovável, reservar ao menos 10% da capacidade ao mercado interno e fazer investimentos no país. A habilitação depende de autorização do Ministério da Fazenda. O governo estima renúncia de R$ 5,2 bilhões em 2026 e R$ 1 bilhão em cada um dos dois anos seguintes. Segundo reportagens, o regime ainda depende de regulamentação para operar plenamente.
Para o comprador de capacidade, o efeito é indireto, mas relevante. Operadores habilitados terão custo de equipamento menor, e isso pode influenciar a precificação. O benefício também favorece a desconcentração regional, com condições mais leves para Norte, Nordeste e Centro-Oeste.
Como decidir entre colocation, nuvem e modelo híbrido
A escolha depende do perfil da carga. Cargas previsíveis e de alta densidade, como clusters de GPU, tendem a favorecer colocation dedicada ou capacidade reservada. Cargas elásticas se beneficiam da nuvem pública. A maioria das empresas ficará em um modelo híbrido, com dados regulados em ambiente nacional e picos de processamento na nuvem.
O ponto de partida deve ser um inventário de cargas: densidade por rack, latência tolerada, requisitos regulatórios e perfil de crescimento em 36 meses. Sem esse mapa, o risco é contratar potência demais, que gera custo ocioso, ou de menos, que trava a expansão.
Pontos de falha mais comuns
Há três falhas recorrentes. A primeira é assumir que a energia contratada equivale a energia entregue, sem validar o cronograma de energização. A segunda é ignorar a regulamentação pendente do Redata ao projetar preço e prazo. A terceira é subestimar a densidade futura, o que exige retrofit caro de refrigeração.
Melhores práticas avançadas: densidade, resiliência e governança
Densidade e refrigeração para IA
A pesquisa global do Uptime Institute de 2026 indica densidade média de apenas 7,8 kW por rack quando se excluem instalações projetadas acima de 30 kW. Já a pesquisa da AFCOM aponta 27 kW de média, o que mostra como a metodologia muda o resultado. Cargas de IA, porém, operam em faixa muito superior.
Segundo executivo da Airsys, fabricante de refrigeração, o ar deixa de ser viável em torno de 40 kW por rack, e esse limite vem caindo. Como a fonte é fornecedora, trate o número como referência de mercado e não como norma. O ponto prático é exigir do operador plano de evolução para refrigeração líquida, mesmo que a carga atual seja moderada. A Scala, por exemplo, prevê refrigeração líquida na Scala AI City, em Eldorado do Sul (RS).
Resiliência elétrica e armazenamento
O Uptime destaca que falhas em UPS, chaves de transferência e geradores dominam as interrupções, e que incêndios envolvendo baterias de íons de lítio aumentaram gradualmente. Revise com o operador o tipo de bateria, a detecção de incêndio e o histórico de manutenção.
Operadores também começam a usar sistemas de baterias (BESS) para lidar com a rede. Em relato no Lefosse Energy Day 2026, um data center manteve 85 MW em operação com energia própria durante um corte de 30% (curtailment) determinado pelo ONS. É um exemplo de como armazenamento pode virar diferencial de continuidade.
Governança, compliance e água
Verifique certificações de design e operação, como a Tier Certification do Uptime Institute, e confirme o escopo exato (design, construção ou operação). Alinhe contratos à LGPD, com cláusulas claras de localização de dados, auditoria e resposta a incidentes.
Sobre água, o presidente da Equinix Brasil, Victor Arnaud, afirma que o Redata condiciona o benefício a um indicador hídrico, com WUE igual ou inferior a 0,05 L/kWh e auditoria independente. Como a informação vem de artigo de opinião, confirme o texto na regulamentação final antes de usá-la em contratos.
Medição de sucesso: métricas que importam
Uma decisão de infraestrutura só é boa se puder ser medida. A primeira métrica é a disponibilidade efetiva, comparada ao SLA contratado e ao histórico de incidentes. Ela deve ser acompanhada junto com o tempo médio de recuperação, porque o custo de uma falha depende da duração.
A segunda é a eficiência. O PUE médio global foi de 1,53 em 2024, segundo referência citada pela Brasscom (GEIDCO). Operadores modernos devem ficar abaixo disso, e o WUE mostra o preço hídrico da eficiência, já que sistemas a ar economizam água e gastam mais energia.
A terceira é a aderência de capacidade. Acompanhe a utilização da potência contratada, o tempo entre solicitação e energização de novos kW e a densidade real por rack frente à prevista. Esses indicadores revelam cedo se a infraestrutura vai acompanhar o crescimento.
No lado do negócio, relacione tudo ao custo total por kW útil, à latência dos serviços críticos e ao tempo de lançamento de novos produtos. Uma infraestrutura que reduz o time-to-market de IA ou analytics justifica o investimento mesmo com custo unitário maior.
Conclusão: decidir agora, com os dados certos
O mercado brasileiro de data centers combina crescimento acelerado, vacância baixa e forte pré-locação. A JLL projeta que ele dobre de tamanho até 2030, e o pipeline soma mais de 4,6 GW. O Redata, a PNAST e investimentos como o do TikTok no Pecém, anunciado em R$ 200 bilhões, mostram que o país entrou no mapa global da infraestrutura de IA.
O risco principal já não é a falta de energia, e sim o tempo de conectá-la. Quem planeja com 36 meses de visibilidade, valida densidade futura e exige resiliência comprovada tende a escolher melhor. A decisão deve nascer do inventário de cargas, e não da oferta do momento.
Próximos passos práticos: mapeie suas cargas por densidade e criticidade, solicite aos operadores o cronograma real de energização e o plano de refrigeração líquida, e acompanhe a regulamentação do Redata antes de fechar contratos de longo prazo.