
HPC Startups 2026: Guia Estratégico para Líderes de TI
Em 2026, a computação de alto desempenho deixou de ser território exclusivo de laboratórios nacionais e passou a ser disputada por HPC startups com rodadas bilionárias. Segundo a Semiconductor Engineering, no terceiro trimestre 80 startups de semicondutores levantaram US$ 8,5 bilhões, e cerca de US$ 7,5 bilhões ficaram com apenas 22 delas. O capital está concentrado em poucas apostas grandes.
Para o gestor de TI, isso muda o mapa de fornecedores. Há opções reais além do trio tradicional de fabricantes: aceleradores alternativos, redes ópticas, GPUs sob demanda e software que orquestra tudo isso. Em contrapartida, startups bem financiadas ainda podem ter dependência de poucos clientes, ciclos de produto longos e risco de continuidade.
Ignorar esse movimento custa caro, mas comprar sem critério custa mais. Este guia analisa o problema estratégico, o preço da inação, os fundamentos técnicos de cada camada, a implementação, as boas práticas de governança e as métricas para medir sucesso. Os dados são de 2026, e onde há divergência entre fontes, ela é indicada.
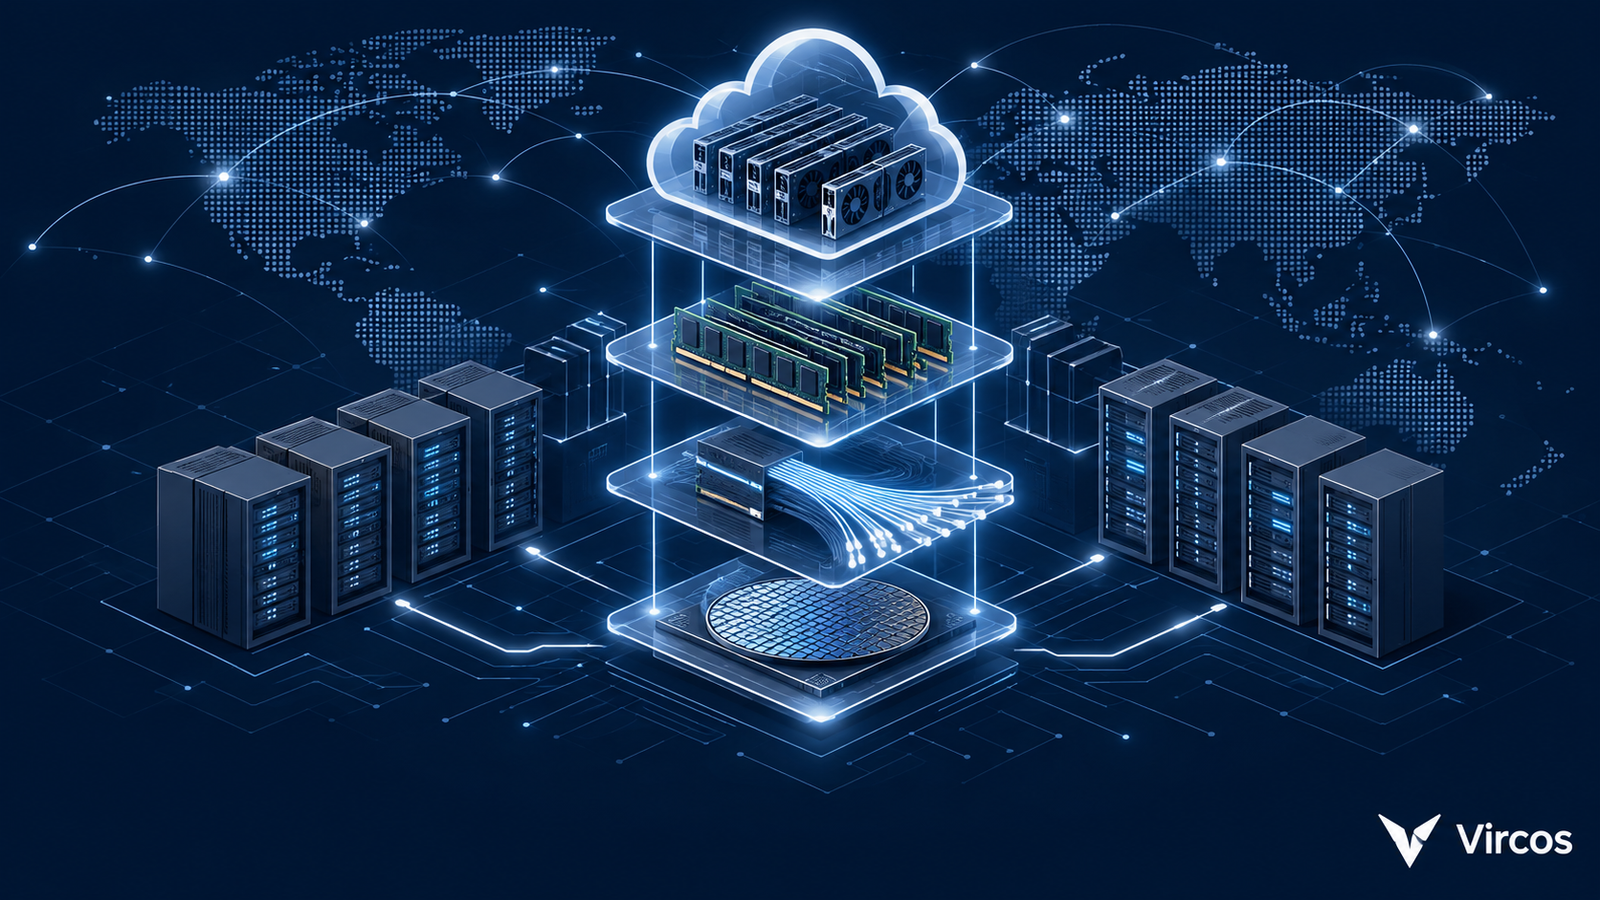
As quatro camadas do ecossistema de HPC startups: silício, memória, interconexão e nuvem especializada.
O problema estratégico: demanda de computação maior que a oferta confiável
O desafio central das empresas é acessar capacidade de computação previsível, com custo controlado e sem ficar refém de um único fornecedor. A dependência é visível: segundo a NVIDIA, sua tecnologia está presente em mais de 400 dos 500 supercomputadores mais rápidos do mundo, ou 81% da lista TOP500 de junho de 2026. Essa concentração traz eficiência de ecossistema, mas também poder de preço e filas de entrega.
O gargalo técnico também mudou de lugar. A Semiconductor Engineering observa que a movimentação de dados em todos os níveis da pilha segue como gargalo crítico, e interconexão, chips de rede e fotônica foram as áreas mais ativas do trimestre. Ou seja, o desempenho de um cluster hoje depende tanto da rede e da memória quanto do chip de cálculo. Quem compra apenas pelo número de teraflops por acelerador enxerga metade do problema.
Do lado do negócio, a consequência é que decisões de infraestrutura viraram decisões de estratégia. Um modelo de IA treinado em seis semanas em vez de seis meses altera o calendário de produto. A escolha entre alugar capacidade, comprar hardware próprio ou combinar os dois define a estrutura de custos por anos.
Consequências da inação: custos de oportunidade e desvantagem competitiva
Quem espera que o mercado se estabilize assume um risco concreto: ficar na fila. O setor de neoclouds, nuvens especializadas em GPU, cresce rápido. A Mordor Intelligence projeta que o mercado vá de US$ 35,22 bilhões em 2026 para US$ 236,53 bilhões em 2031. É uma projeção, não um dado realizado, mas indica para onde o capital está sendo alocado.
Há também a dimensão geopolítica. Em junho de 2026, o LineShine, instalado em Shenzhen, assumiu o primeiro lugar do TOP500 com 2,198 exaflops, superando o El Capitan americano. Países e blocos estão tratando supercomputação como ativo estratégico, e a Europa, por exemplo, adicionou os sistemas DAEDALUS e Arrhenius ao Top 50 da lista.
No Brasil, a lacuna é de acesso. Colunistas do setor, como o do TecMundo, apontam que startups brasileiras de IA têm dificuldade de obter capacidade computacional em escala. A empresa que não construir uma estratégia de acesso (nuvem, parceria ou infraestrutura própria) fica limitada a produtos que não exijam computação intensiva, justamente onde está o valor agregado.
Fundamentos da solução: as quatro camadas das HPC startups
O termo “HPC startups” cobre empresas muito diferentes, e entender as camadas evita comparar coisas incomparáveis. A primeira camada é o silício de cálculo. A Cerebras, com chips de escala de wafer, é o caso mais visível: precificou seu IPO a US$ 185 por ação em maio de 2026, captando US$ 5,55 bilhões, o maior IPO de tecnologia nos EUA desde a Snowflake. Sobre o valor de mercado, as fontes divergem: a cobertura do The Next Web fala em US$ 56,4 bilhões totalmente diluídos, enquanto a Dealroom cita cerca de US$ 40 bilhões. Citar a faixa é mais seguro que escolher um número.
Na mesma camada estão SambaNova e Etched. A SambaNova fechou a primeira etapa de uma Série F de US$ 1 bilhão com arquitetura de fluxo de dados reconfigurável, e a Etched levantou US$ 1 bilhão em duas rodadas e já entregou seu primeiro rack. A segunda camada é a memória, e a aposta aqui é fugir da HBM, cara e limitada. A Positron AI, por exemplo, usa memória LPDDR5X comum e levantou até US$ 875 milhões; segundo a empresa, o acelerador tem tape-out previsto para o fim de 2026 e produção na segunda metade de 2027. Trate esses prazos como roadmap, não como entrega.
A terceira camada é a interconexão. A Cornelis, spin-out da área de interconexão de alto desempenho da Intel, levantou US$ 205 milhões para redes de IA e HPC, enquanto a Lumilens saiu do modo stealth com US$ 700 milhões em co-packaged optics. A quarta camada é a nuvem especializada: Nscale, Crusoe, Lambda e outras, além de camadas de software. Um exemplo é a Hyperbolic, que captou US$ 30 milhões para alugar GPUs distribuídas em cerca de 30 neoclouds. Outro é a Callosum, que levantou US$ 10,25 milhões para orquestrar cargas de IA entre chips diferentes.
| Camada | Exemplos citados | Risco principal para o comprador |
|---|---|---|
| Silício de cálculo | Cerebras, SambaNova, Etched | Concentração de clientes e portabilidade de software |
| Memória | Positron, Kepler | Produto ainda em fase de amostra ou roadmap |
| Interconexão e fotônica | Cornelis, Lumilens, Ayar Labs | Maturidade de produção e padrões em evolução |
| Nuvem especializada (neocloud) | Nscale, Crusoe, Lambda | Endividamento e dependência de poucos contratos |
Implementação estratégica: como entrar sem assumir o risco do fornecedor
A abordagem mais segura é começar pela nuvem, não pelo hardware. Alugar capacidade de uma neocloud ou de um acelerador alternativo permite testar com carga real antes de qualquer compromisso de capital. O mercado oferece escala para isso: a Crusoe anunciou em setembro de 2026 o fechamento inicial de uma Série F de US$ 3,9 bilhões, avaliando a empresa em US$ 30,9 bilhões, e a Nscale fechou em março uma Série C de US$ 2 bilhões, a maior da história europeia.
Mas esse mesmo mercado tem um ponto de falha que o comprador precisa examinar. Analistas apontam um “muro de refinanciamento”: dezenas de bilhões de dólares em empréstimos garantidos por GPUs, tomados por CoreWeave, Nebius, Lambda, Crusoe e Applied Digital, vencem entre 2026 e 2028. Se o fornecedor tiver dificuldade de rolar essa dívida, o cliente sente na disponibilidade e no preço. Cláusulas de continuidade e portabilidade de dados passam a ser itens centrais de contrato.
O caso da Cerebras ilustra outro risco: dependência de cliente. O IPO foi sustentado por um contrato de fornecimento de mais de US$ 20 bilhões com a OpenAI, e o sucesso comercial ainda depende em grande parte dessa relação. Em março, a AWS assinou um term sheet vinculante para ser a primeira hyperscaler a implantar sistemas Cerebras em seus próprios data centers, o que ajuda a diversificar. Ao avaliar uma startup, olhe a base de clientes além do contrato que aparece nas manchetes.
Melhores práticas avançadas: governança, soberania e validação independente
A primeira prática é validar com a sua carga de trabalho, não com benchmarks do fornecedor. Há um limite estrutural nas listas públicas: o TOP500 mede sistemas acadêmicos e governamentais e não inclui os clusters comerciais de hyperscalers que rodam os maiores treinamentos de IA. A lista é útil como termômetro, mas não substitui um teste com seus dados e seus modelos.
A segunda é tratar soberania e conformidade como requisito técnico. Onde há dados pessoais, a localização do processamento importa para a LGPD, e o setor público brasileiro está se movendo nessa direção. O governo federal anunciou um supercomputador de IA no Rio Grande do Norte, com investimento estimado em R$ 1,06 bilhão, capacidade prevista de 7.200 petaflops em FP16 e operação prevista para o fim de 2027. As cifras variam entre veículos: o Tecnoblog fala em R$ 2,3 bilhões para o pacote de infraestrutura de IA, e a ministra afirmou que universidades, empresas e startups poderão usar o equipamento. As regras de acesso ainda não foram detalhadas.
A terceira prática é segurança e isolamento em ambientes compartilhados: criptografia, segregação de tenants, auditoria de logs e direito contratual de auditoria no fornecedor. Por fim, evite depender de um único fornecedor mesmo dentro do ecossistema alternativo. Camadas de orquestração como as da Callosum e da Hyperbolic existem justamente porque a portabilidade entre chips e nuvens virou um problema de mercado.
Medição de sucesso: métricas técnicas e de negócio
As métricas abaixo são uma recomendação de consultoria, não dados de mercado, e devem ser calibradas por organização. No lado técnico, acompanhe o custo por hora de treinamento ou por milhão de tokens servidos, a taxa de utilização dos aceleradores, o tempo entre contratar e rodar o primeiro job, e o desempenho por watt. Esta última ganha peso porque a eficiência energética virou critério de compra. Na Green500, segundo a AMD, seus sistemas ocupam 56% dos 50 primeiros lugares, o que mostra como o tema está competitivo.
No lado do negócio, meça o prazo de entrega de produtos que dependem de computação e a participação do custo de infraestrutura na margem. Esses indicadores conectam a decisão técnica ao resultado financeiro e justificam (ou não) a troca de fornecedor.
Para o risco, crie um painel de saúde do fornecedor com poucos indicadores: recência da última captação, concentração de receita em poucos clientes, prazos de roadmap cumpridos e posição de dívida quando for pública. Uma startup que entrega no prazo e diversifica clientes é um parceiro bem diferente de uma que depende de uma única promessa de produto.
Conclusão
O mercado de HPC startups em 2026 combina capital abundante, tecnologia em transição e riscos específicos. As oportunidades estão em quatro camadas (silício, memória, interconexão e nuvem especializada) e cada uma tem um perfil de risco próprio. O capital é grande, mas os produtos mais promissores ainda estão em fase de roadmap, e a dívida do setor de neoclouds exige atenção.
Para os próximos 12 a 18 meses, três marcos merecem monitoramento. O primeiro são os prazos das empresas de memória e inferência, com produção prevista para 2027, que ainda dependem de execução. O segundo é a próxima lista TOP500, esperada para novembro, que mostrará se o salto chinês se repete. O terceiro é a operação do supercomputador brasileiro, que pode abrir acesso a empresas e startups do país.
Como próximos passos práticos, mapeie as cargas de trabalho que realmente exigem computação intensiva, rode pilotos em nuvem com pelo menos dois fornecedores diferentes e negocie cláusulas de portabilidade antes de qualquer compromisso de longo prazo. A decisão deve ser reavaliada a cada trimestre, no ritmo do mercado.


